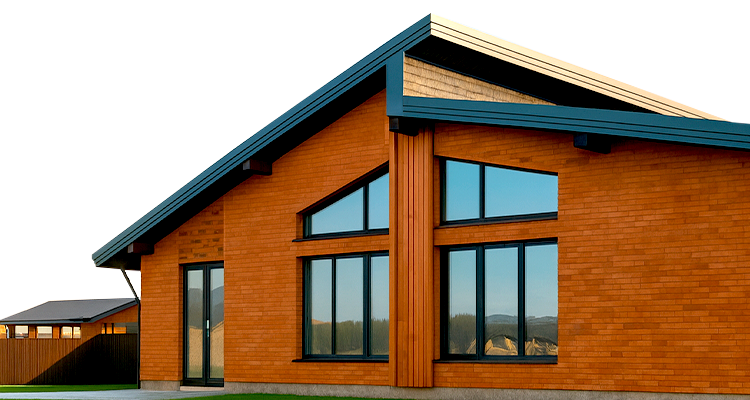
Ипотека на покупку дома в посёлке «Зеленая слобода»

Первоначальный взнос от 20,01% до 80% (не вкл.)
Основное
Условия кредита
Требования к Заемщику
Требования к недвижимости
Как погасить

Для кого подходит кредит

Для физических лиц
  • работающих по найму;
  • зарегистрированных в качестве индивидуальных предпринимателей и/или собственники бизнеса;
  • физических лиц — нотариусов, занимающихся частной практикой, адвокатов, имеющих собственный адвокатский кабинет.
  • Цель ипотеки
    Покупка готового жилого дома с земельным участком в коттеджном посёлке «Зеленая слобода» (Республика Татарстан, Нармонское сельское поселение, с. Тетеево) по договору купли-продажи.

    Общие сведения

    Валюта кредита
    Рубли РФ
    Комиссия за выдачу кредита
    Не взимается
    Обеспечение кредита
    Залог приобретаемого объекта недвижимости
    Срок действия ипотечного сертификата
    90 дней
    Срок кредита
    От 1 года до 30 лет
    Первоначальный взнос
    20,01—80% (не вкл.)

    Подтверждение дохода

    Для получения кредита не нужно подтверждать доход. Достаточно предоставить паспорт и согласие на доступ к данным на Госуслугах.

    При отсутствии учетной записи на Госуслугах можете оформить ипотеку с предоставлением полного пакета документов.

    Обязательное страхование

    Имущественное страхование готовой недвижимости, кроме земельных участков, является обязательным

    Условия погашения кредита

    Тип погашения
    Равными платежами
    Досрочное погашение
    В любое время без комиссий и ограничений по сумме
    Условия без страхования
    Условия co страхованием
    Минимальная сумма
    500 000 ₽
    500 000 ₽
    Максимальная сумма
    Определяется по оценке платежеспособности Заемщика
    Определяется по оценке платежеспособности Заемщика
    Процентная ставка (годовых)
    На всю сумму кредита
    +1%
    14,3%
    Корректирующие значения
    +1%
    При отказе от имущественного страхования (при пролонгации)
    Минимальная сумма
    Условия без страхования
    500 000 ₽
    Условия co страхованием
    500 000 ₽
    Максимальная сумма
    Условия без страхования
    Определяется по оценке платежеспособности Заемщика
    Условия co страхованием
    Определяется по оценке платежеспособности Заемщика
    Процентная ставка (годовых)
    На всю сумму кредита
    Условия без страхования
    +1%
    Условия co страхованием
    14,3%
    Корректирующие значения
    Условия без страхования
    +1%
    При отказе от имущественного страхования (при пролонгации)
    Условия без страхования
    Условия co страхованием
    Минимальная сумма
    6 500 000 ₽
    6 500 000 ₽
    Максимальная сумма
    15 000 000 ₽
    15 000 000 ₽
    Процентная ставка (годовых)
    На сумму до 6 000 000 ₽
    +1%
    6%
    На сумму свыше 6 000 000 ₽
    +1%
    12,2%
    Минимальная сумма
    Условия без страхования
    6 500 000 ₽
    Условия co страхованием
    6 500 000 ₽
    Максимальная сумма
    Условия без страхования
    15 000 000 ₽
    Условия co страхованием
    15 000 000 ₽
    Процентная ставка (годовых)
    На сумму до 6 000 000 ₽
    Условия без страхования
    +1%
    Условия co страхованием
    6%
    На сумму свыше 6 000 000 ₽
    Условия без страхования
    +1%
    Условия co страхованием
    12,2%

    Требования к Заемщику/Созаемщику

  • Гражданин РФ.
  • Предельный возраст на момент окончания срока действия кредитного договора — 75 лет.
  • Минимальный возраст 18 лет.
  • Трудоустройство в соответствии с требованиями Трудового кодекса РФ, а также оказание услуги/работы по Договору гражданско-правового характера в соответствии с требованиями Гражданского Кодекса РФ.


  • Трудовой стаж на последнем месте работы должен составлять:
  • не менее 3 трех месяцев;
  • не менее 12 двенадцати месяцев для индивидуальных предпринимателей/Собственников бизнеса, нотариусов/адвокатов (деятельность — адвокатский кабинет). При этом организацией-работодателем могут выступать организации, зарегистрированные на территории РФ, и иностранные компании, имеющие филиалы и представительства на территории РФ.
  • В случае необходимости привлечения «Созаемщиков» по кредитному договору, требования к «Созаемщику» идентичны требованиям к Заемщику.

    Требования при семейной ипотеке

    Важно! Право на получение кредита возникает у одного из родителей (матери или отца), зарегистрированного по одному адресу места жительства первого ребенка и (или) последующих детей, а также у одного из родителей (матери или отца), зарегистрированного по одному адресу места жительства ребенка, которому установлена категория «ребенок-инвалид». Супруг (супруга) заемщика — гражданина РФ, реализующего свое право на получение кредита и состоящего в браке, обязательно включается в состав заемщиков, за исключением случаев, когда супруг (супруга) такого заемщика не является гражданином РФ, а также когда заемщик является участником НИС жилищного обеспечения военнослужащих. В состав заемщиков (солидарных заемщиков) по кредиту могут быть включены дополнительно третьи лица, являющиеся гражданами Российской Федерации, на которых требование настоящих Правил к наличию детей не распространяется.

  • Гражданин РФ
  • Предельный возраст на момент окончания срока действия кредитного договора
  • 75 лет
  • Минимальный возраст 18 лет
  • Трудоустройство в соответствии с требованиями Трудового кодекса РФ, а также оказание услуги/работы по Договору гражданско-правового характера в соответствии с требованиями Гражданского Кодекса РФ.

  • Трудовой стаж на последнем месте работы должен составлять:
  • не менее 3 трех месяцев*;
  • не менее 12 двенадцати месяцев для индивидуальных предпринимателей, Собственников бизнеса, нотариусов, адвокатов (деятельность — адвокатский кабинет), самозанятых граждан. При этом организацией-работодателем могут выступать организации, зарегистрированные на территории РФ, и иностранные компании, имеющие филиалы и представительства на территории РФ.
  • В случае необходимости привлечения «Созаемщиков» по кредитному договору, требования к «Созаемщику» идентичны требованиям к Заемщику.

    Заемщик может оформить ипотечный кредит только при условии, что не является или ранее не являлся Заемщиком, Созаемщиком или Поручителем по любым видам льготных ипотечных программ с 23 декабря 2023 года либо предыдущий кредит, полученный с 23 декабря 2023 года, полностью погашен и с момента получения кредита родился еще один ребёнок.

    Требования к предмету залога

    Объект недвижимости в виде отдельно стоящего жилого дома (коттеджа для постоянного проживания) должен соответствовать следующим требованиям:

  • Расположен в границах коттеджного поселка «Зеленая слобода».
  • Находиться в населенном пункте, на территории которого располагаются иные дома (индивидуальные, многоквартирные), пригодные для проживания.
  • Иметь подъездную дорогу, обеспечивающую круглогодичный подъезд к земельному участку, на котором располагается отдельно стоящий жилой дом (коттедж для постоянного проживания).
  • Передаваться в залог только одновременно с земельным участком, на котором он расположен.
  • Каждый блок жилого дома блокированной застройки должен быть расположен на отдельном земельном участке, сформированном непосредственно для его использования.
  • Иметь железобетонный, бетонный, монолитный плитный, ленточный, свайно-ростверковый, фундамент на сваях (стальные сваи-оболочки с заполнением бетоном по готовому арматурному каркасу, буронабивные и железобетонные забивные сваи).
  • Быть капитальным (пригодным для круглогодичного проживания) и иметь в удовлетворительном состоянии основные конструктивные элементы (фундамент, стены, перекрытия/крыша), окна, двери и инженерное оборудование, необходимое для нормального функционирования здания.
  • Процент износа не более 50% (и не более 40% в случае, если, стены Объекта недвижимости выполнены с использованием деревянных материалов.
  • Допускается нахождение объекта недвижимости в водоохранных зонах при наличии подключения к центральной системе водоотведения (канализации).
  • Иметь постоянное электроснабжение от внешнего источника.
  • Иметь систему канализации (в том числе автономную), а также санузел внутри здания1.
  • Наличие в доме системы отопления от единого источника (котла).
  • Иметь систему холодного водоснабжения (в том числе автономную)1.
  • Земельный участок должен соответствовать следующим требованиям:
  • Право собственности на земельный участок должно быть зарегистрировано в Едином государственном реестре недвижимости.
  • Пройти государственный кадастровый учет.
  • Не исключен из оборота или не ограничен в обороте.
  • Подъездные пути к земельному участку (к территории садоводческого/дачного товарищества) должны находиться в удовлетворительном состоянии.
  • Границы земельного участка должны быть определенны (по документам кадастрового учета).
  • К земельному участку должно быть подведено электричество.
  • При общей долевой или совместной собственности на земельные участки, ипотека может быть установлена только на принадлежащий гражданину или юридическому лицу земельный участок, выделенный в натуре из земель, находящихся в общей долевой или совместной собственности.
  • При кредитовании на приобретение свободного земельного участка допускается: наличие незарегистрированного Объекта незавершенного строительства (фундамента) со степенью готовности не более 5%.
  • Земельный участок должен относиться (применительно к программам ипотечного кредитования на приобретение Жилой недвижимости, дачных/садовых домиков, земельных участков):
  • к категории земель «земли населенных пунктов» с видом разрешенного использования, допускающим строительство объекта жилой недвижимости на данном земельном участке;
  • к категории земель «земли сельскохозяйственного назначения» с видом разрешенного использования, допускающим строительство объекта жилой недвижимости на данном земельном участке;
  • к категории земель «земли населенных пунктов» (применительно к программам ипотечного кредитования на приобретение таунхаусов (домов блокированной застройки)).
  • 1 Для вновь построенного объекта допускается несоответствие данному требованию. Вновь построенный объект жилой недвижимости — объект недвижимости завершенный строительством, в котором до настоящего момента не проживали жильцы, и с года постройки которого прошло не более 10 лет